Última actualización: Octubre 2026 – Contenido revisado conforme a la normativa vigente.
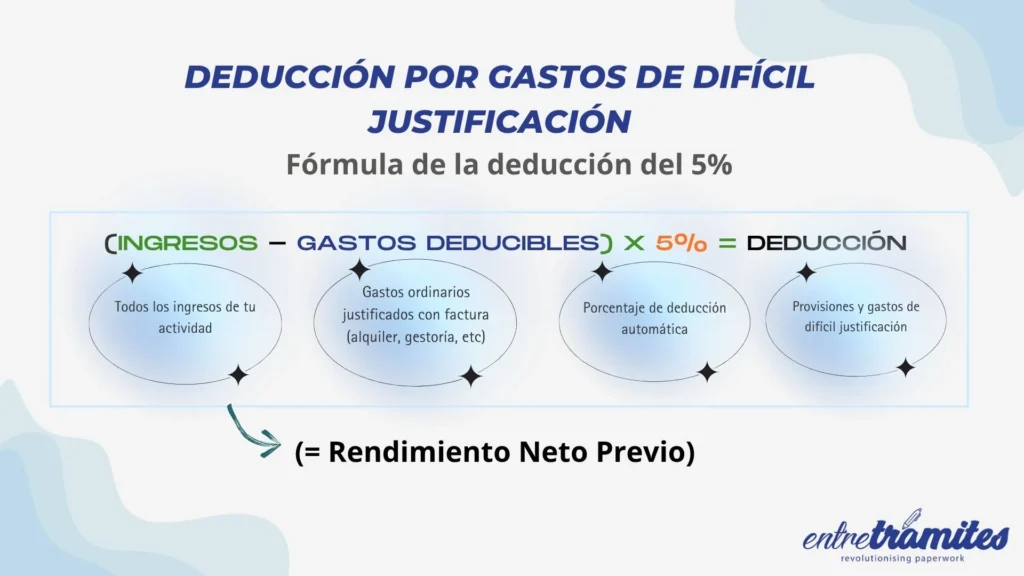
En el marco legal del IRPF (artículo 30.2.4.ª de la Ley 35/2006 y artículo 30 del Reglamento del IRPF), los gastos de difícil justificación corresponden a una reducción automática del 5% sobre el rendimiento neto previo de tu actividad, con un tope máximo legal de 2.000 euros al año. No necesitas aportar facturas ni tickets para aplicar este porcentaje concreto en tus declaraciones del IRPF (Modelo 130 y Renta Anual), ya que la normativa tributaria lo asume por defecto para la modalidad de Estimación Directa Simplificada.
A quién aplica: Trabajadores por cuenta propia (autónomos) dados de alta en el régimen de Estimación Directa Simplificada del IRPF.
Cuándo no aplica: Autónomos que tributan por estimación directa normal, régimen de módulos (estimación objetiva), o administradores de sociedades (autónomos societarios).
El concepto fiscal de los gastos de difícil justificación
Existe una confusión habitual en el día a día del emprendedor entre la provisión legal que Hacienda denomina exactamente como gastos de difícil justificación y aquellos gastos cotidianos que, por su naturaleza, resultan complejos de documentar o vincular a tu trabajo (como un ticket de aparcamiento o un almuerzo de negocios).
Legalmente, la Agencia Tributaria te permite restar un 5% de tu beneficio neto anual sin pedirte explicaciones ni exigir recibos. Esta deducción se calcula de forma automática al presentar la Declaración de la Renta, restando los gastos deducibles de los ingresos íntegros. Si tu rendimiento neto previo (ingresos íntegros menos gastos deducibles justificados) es de 30.000 euros, podrás deducir 1.500 euros adicionales bajo este concepto sin presentar un solo documento justificativo. Sin embargo, si tu rendimiento neto alcanzase o superase los 40.000 euros, la deducción se detendrá en el límite absoluto e inamovible marcado por la ley: 2.000 euros anuales.
Cómo deducir gastos profesionales complejos
Más allá de la deducción automática del 5% por gastos de difícil justificación, como autónomo incurres en pagos reales que la Administración revisa con lupa en caso de inspección. Para deducir comidas de trabajo, desplazamientos y gasolina, debes cumplir estrictamente tres reglas innegociables: vinculación directa con la actividad económica (debe servir para generar ingresos), justificación documental válida (factura), y registro contable en tus libros oficiales.
Pasos para asegurar la deducción documental
- Paga siempre por medios telemáticos: El efectivo no deja rastro comprobable. Usa una tarjeta de débito o crédito corporativa o a tu nombre para demostrar en un extracto bancario que el dinero salió de tu patrimonio.
- Exige factura completa:
Para la deducción automática del 5% (gastos de difícil justificación): No. La ley aplica este porcentaje de forma automática sobre tu rendimiento neto previo (con un tope de 2.000 €/año) sin necesidad de presentar facturas, tickets ni justificantes de ningún tipo.
Para el resto de tus gastos deducibles ordinarios (alquiler, herramientas, asesoría, etc.): Sí. Para descontar tus gastos habituales en el IRPF y desgravar el IVA, estás obligado a solicitar siempre una factura completa con tus datos fiscales (NIF, nombre completo y domicilio). Un ticket de caja o factura simplificada no es suficiente para la deducción del IRPF ni del IVA.
- Documenta el propósito comercial: La Agencia Tributaria no da por hecho que una comida es de negocios. Anota en el reverso de la factura, en un email o en tu agenda digital el nombre del cliente, el proyecto tratado y el motivo de la reunión.
Límites legales para dietas y desplazamientos
La normativa tributaria fija importes máximos diarios para deducir las dietas de manutención. Si superas estas cifras, la parte excedente no será deducible de tus impuestos bajo ninguna circunstancia.
| Tipo de desplazamiento | Sin pernocta (sin alojamiento) | Con pernocta (con alojamiento) |
| En territorio español | Máximo 26,67 € diarios | Máximo 53,34 € diarios |
| En territorio extranjero | Máximo 48,08 € diarios | Máximo 91,35 € diarios |
Para aplicar estos límites en tu fiscalidad, el pago debe realizarse obligatoriamente en establecimientos de restauración y hostelería, abonarse de forma electrónica y producirse en un municipio distinto al de tu residencia habitual o al lugar donde tienes registrado tu centro de trabajo.
Deducción de gasolina y vehículos
Tratándose de un turismo particular de uso mixto (no rotulado comercialmente ni dedicado al 100% al transporte de mercancías o viajeros, como taxis, autoescuelas o furgonetas de reparto), la normativa fiscal distingue entre IVA e IRPF:
- En el IVA: La Ley del IVA (art. 95.Tres) presume de forma automática una afectación del 50%, por lo que podrás deducir el 50% del IVA de la compra del coche, del combustible y de sus gastos de mantenimiento sin necesidad de aportar pruebas complejas.
- En el IRPF: La regla es de afectación exclusiva. Si el vehículo se utiliza en algún momento para fines personales, la Agencia Tributaria impide deducir cualquier importe en el IRPF (0%). Únicamente los vehículos industriales o comerciales afectos al 100% a la actividad permiten deducir el 100% de los gastos en ambos impuestos.
Preguntas frecuentes
¿Debo guardar facturas para aplicar la deducción del 5% en IRPF?
No. La provisión a tanto alzado del 5% sobre el rendimiento neto previo (hasta un máximo de 2.000 euros al año) se aplica de forma automática en la Estimación Directa Simplificada sin necesidad de aportar facturas, recibos ni justificantes de pago. No obstante, recuerda que este porcentaje sustituye únicamente a aquellos gastos menores o de difícil prueba, por lo que sí debes seguir conservando todas las facturas y tickets de tus gastos deducibles ordinarios (alquiler, suministros, asesoría, herramientas, etc.).
¿Cuánto puedo deducir como autónomo por una comida de trabajo?
Depende de la naturaleza de la comida:
- Comida propia por desplazamiento laboral: Puedes deducir un máximo legal de 26,67 euros diarios dentro de España sin pernocta (o 53,34 euros si pernoctas). Para ello, debes comer en un restaurante u hostal, pagar mediante tarjeta o medio electrónico y exigir factura o ticket.
- Comida con clientes o proveedores (Gastos de representación): Puedes deducir el coste de la comida siempre que sea un gasto de atención a clientes directamente relacionado con la promoción o ingresos de tu negocio. A diferencia de las dietas propias, no aplica el límite de 26,67 €, pero el conjunto de tus gastos de representación no puede superar el 1% de tu cifra de negocios anual. Además, debes exigir factura completa a nombre del autónomo y conservar pruebas de la relación comercial de la cita (emails, citaciones en agenda o notas de reuniones).
¿Puedo deducir el 100% de la gasolina de mi coche particular?
No. Si tu vehículo no es 100% industrial o comercial, en el IRPF no podrás deducir ningún gasto de combustible (0%), ya que la ley exige afectación exclusiva. En cuanto al IVA, la norma aplica una presunción general del 50% de deducción del IVA del carburante, asumiendo un uso compartido entre la actividad profesional y la vida personal.
Dominar la fiscalidad de tu negocio no consiste en acumular tickets sin sentido, sino en conocer tus derechos y límites legales. Aplicar correctamente el 5% automático te garantiza un ahorro directo en la cuota anual, mientras que exigir facturas completas y pagar con tarjeta te blindará ante cualquier inspección cuando deduzcas tus desplazamientos y dietas.
Si necesitas asistencia personalizada, en Entre Trámites ofrecemos servicios de gestoría y asesoría fiscal para autónomos y pymes. Puedes contactarnos a través de este formulario de contacto para que te llamemos, o si lo prefieres, puedes agendar una asesoría gratuita o escribirnos por WhatsApp.