Última actualización: Noviembre 2026 – Contenido revisado conforme a la normativa vigente.
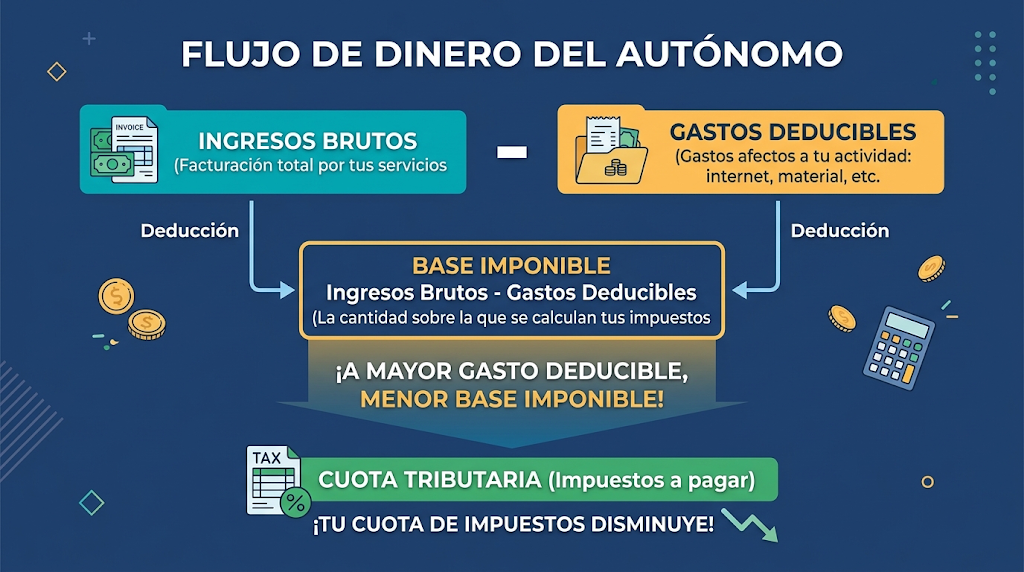
Si te preguntas qué es un gasto deducible, la normativa de la Agencia Tributaria lo define como cualquier desembolso económico que realizas de forma obligatoria y directa para poder desarrollar tu actividad profesional o empresarial. Este concepto es vital porque la ley te permite restar el importe total de estos gastos de tus ingresos brutos, logrando así reducir la base imponible sobre la que pagas el Impuesto sobre la Renta de las Personas Físicas (IRPF), el IVA o el Impuesto sobre Sociedades.
A quién aplica: A todos los profesionales dados de alta en el Régimen Especial de Trabajadores Autónomos (RETA), pymes y grandes empresas que tributen en el régimen de estimación directa (ya sea normal o simplificada) o bajo el Impuesto sobre Sociedades.Cuándo no aplica: No aplica a los trabajadores por cuenta ajena (quienes tienen sus propias retenciones y deducciones fijas en nómina) ni a los autónomos adscritos al régimen de estimación objetiva (módulos), ya que en este último sistema el pago de impuestos se calcula mediante índices fijos y no en base a los gastos reales del trimestre.
Requisitos legales para definir que es un gasto deducible
Para que la Agencia Tributaria admita restar un importe de tus ingresos, no basta con que lo hayas pagado con el dinero de la empresa. La legislación fiscal vigente, concretamente en el artículo 28 y 30 de la Ley del IRPF, exige que todos los desembolsos cumplan simultáneamente cuatro criterios inquebrantables.
| Requisito Legal | Explicación Normativa de la AEAT | Condición de Invalidez (Motivo de Rechazo) |
| Vinculación directa | El gasto debe ser estrictamente necesario para generar ingresos en tu actividad comercial. | Compras personales, ropa no laboral o vacaciones familiares pagadas con la cuenta del negocio. |
| Justificación documental | Debes poseer la factura original a tu nombre o el de la sociedad, con el NIF o CIF correspondiente. | Tickets de caja o recibos simples que no identifiquen al comprador de forma explícita. |
| Registro contable | El importe debe estar anotado correctamente en los Libros Registro de Gastos e Inversiones obligatorios. | Gastos no declarados en el trimestre correspondiente ni contabilizados en el libro oficial. |
| Proporcionalidad | El volumen del gasto no puede ser excesivo en relación con la facturación que genera el negocio. | Comprar un vehículo de lujo para una actividad que solo requiere desplazamientos urbanos menores. |
Categorías principales de gastos autónomo y pyme
Gestionar correctamente los gastos autónomo y de pequeña empresa marca la diferencia entre un negocio rentable y uno ahogado por los impuestos. A continuación, detallamos las partidas más habituales que puedes liquidar en tus declaraciones (Modelos 303 de IVA y 130 de IRPF).
| Categoría de Gasto | Ejemplos Prácticos Admitidos | Exigencias Específicas de Deducción |
| Seguridad Social y Personal | Salarios brutos de los trabajadores, indemnizaciones, seguros sociales a cargo de la empresa y la propia cuota mensual del RETA. | Las nóminas deben estar declaradas en los modelos trimestrales correspondientes (Modelo 111). |
| Servicios de Profesionales | Honorarios de la gestoría, abogados, notarios, auditores o desarrolladores web freelance. | Factura completa con la retención de IRPF aplicada si el proveedor es un profesional independiente. |
| Arrendamientos y Cánones | Alquiler del local comercial, nave industrial, oficina de coworking o cuotas de renting de maquinaria. | Obligatorio presentar el Modelo 115 declarando las retenciones practicadas al arrendador del local. |
| Suministros y Consumibles | Facturas de internet, software de facturación, electricidad del local, papelería y materias primas. | Si el gasto es del hogar (por teletrabajo), solo es deducible un porcentaje de los metros afectados. |
Límites normativos en las deducciones clave
Para comprender a fondo que es un gasto deducible real, debes conocer las restricciones matemáticas que impone Hacienda a ciertas partidas consideradas conflictivas. El legislador asume que ciertos gastos pueden tener un uso mixto (personal y profesional), por lo que aplica las siguientes reglas de prorrateo:
Dietas y manutención: La ley te permite deducir tus comidas de trabajo, pero establece límites monetarios estrictos. Si el desplazamiento es sin pernocta (no pasas la noche fuera), el límite es de 26,67 € diarios en España o 48,08 € diarios en el extranjero. Sin embargo, si el viaje exige pernocta, estos límites deducibles ascienden a 53,34 € diarios en España y 91,35 € diarios en el extranjero. Para que el gasto sea válido, debes realizar el pago por medios electrónicos (tarjeta o transferencia) y comer en establecimientos de restauración y hostelería durante el desarrollo de tu jornada laboral.
Suministros del hogar por teletrabajo: Si trabajas desde tu propia casa, no puedes deducirte la factura de luz o internet al 100%. Primero debes notificar a Hacienda (Modelo 036 o 037) qué porcentaje de los metros cuadrados de tu vivienda utilizas como despacho. Sobre ese porcentaje, la ley permite aplicar un 30% de deducción en las facturas de suministros compartidos. Para calcularlo correctamente y evitar errores, aplica siempre esta fórmula exacta: Total de la factura × (Metros del despacho / Metros totales de la vivienda) × 30%.
El vehículo y el carburante: Las comidas de negocios, regalos de empresa u otras atenciones para fidelizar a clientes o proveedores son deducibles, pero están sometidas a un tope legal anual. La normativa limita estrictamente la deducción de estos gastos al 1% del importe neto de la cifra de negocios de tu actividad durante ese año. Cualquier gasto de representación que supere este porcentaje no será admitido por la Agencia Tributaria.
Preguntas frecuentes
¿Puedo deducir el IVA de mis comidas si soy autónomo?
Sí, siempre y cuando se produzcan en días y horas laborables, en establecimientos de restauración, se abonen mediante tarjeta bancaria o medio electrónico, y no superen el límite legal de 26,67 € diarios en territorio español o 48,08 € en el extranjero.
¿La cuota mensual de autónomos (RETA) cuenta como gasto?
Absolutamente. Las cuotas abonadas a la Seguridad Social en concepto del Régimen Especial de Trabajadores Autónomos son íntegramente deducibles en el IRPF y reducen directamente tu base imponible en la declaración anual de la Renta, aunque no llevan IVA.
¿Sirve un ticket de caja para deducir un gasto?
No. A efectos tributarios, los tickets de caja (facturas simplificadas sin datos del receptor) no te permiten deducir el IVA. Necesitas solicitar siempre una factura completa en la que figuren tu nombre, apellidos o razón social, domicilio fiscal y NIF/CIF.
Dominar las partidas tributarias y tener claro que es un gasto deducible transforma por completo la salud financiera de tu empresa. Acumular las facturas correctas, aplicar los porcentajes exactos que marca la normativa y utilizar cuentas bancarias separadas para tu negocio son las tres reglas innegociables para blindarte ante cualquier inspección de Hacienda mientras minimizas tu carga fiscal mes a mes.
Si necesitas asistencia personalizada, en Entre Trámites ofrecemos servicios de gestoría y asesoría fiscal para autónomos y pymes. Puedes contactarnos a través de este formulario de contacto para que te llamemos, o si lo prefieres, puedes agendar una asesoría gratuita o escribirnos por WhatsApp.